Mondadori
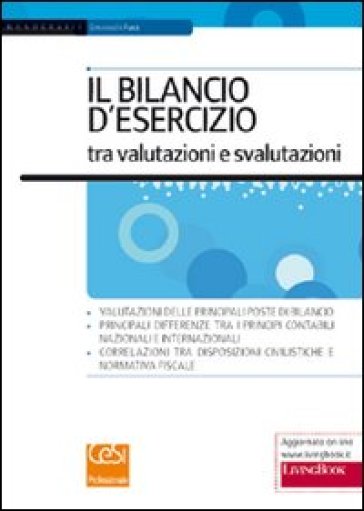
Il Bilancio D'esercizio Tra Valutazioni E Svalutazioni
Miglior prezzo disponibile
25,00€
Mondadori Store · Spedizione gratuita
VISAPayPal
Prezzi aggiornati
Specifiche
MarcaMondadori
CondizioneNuovo
Descrizione
Con il tempo, ci si è resi conto che il bilancio non deve essere alla mercé delle regole fiscali, bensì trovare, nelle disposizioni civilistiche e nelle loro interpretazioni, la chiave di svolta per diventare un vero e proprio documento di presentazione dell'attività imprenditoriale. Si è compreso, a livello europeo, che un documento contabile che evidenzi gli aspetti gestionali, deve essere redatto utilizzando criteri di valutazione che permettano di far percepire, in modo dinamico e non statico, la visione dell'azienda e le sue effettive potenzialità. Da qui, il graduale passaggio ai principi contabili internazionali e la sostituzione delle direttive contabili con altre direttive, che tengano conto, anche per i soggetti che oggi non devono applicare gli Ias/Ifrs, di disposizioni più in linea con gli stessi principi contabili internazionali. È un percorso caratterizzato da una forte tendenza a porre in secondo piano il criterio del costo, nelle valutazioni di bilancio, a favore del criterio del valore corrente (fair value) e del valore economico. Il volume fornisce un contributo, per comprendere meglio, le differenze che caratterizzano le regole civilistiche dai principi IAS/Ifrs, in merito alle valutazioni di bilancio, quando le stesse si sostanziano in rivalutazioni e svalutazioni, e i correlati aspetti fiscali.
Storico prezzi
Ricevi una notifica se il prezzo scende
Ti invieremo un'email quando il prezzo di questo prodotto diminuirà.
- Aggiornamenti dei prezzi in tempo reale
- Oltre 50 negozi monitorati
- Avvisi gratuiti di calo prezzo
- Solo negozi verificati
Avvisami quando il prezzo scende sotto: 25,00€
Prodotti simili
Una selezione di prodotti che potrebbero interessarti. Guarda tutti
 Il Bilancio D'esercizio 2010. Principi, Struttura E Valutazioni
50,00€
 Il Bilancio D'esercizio 2013. Principi, Struttura E Valutazioni
50,00€
 Il Bilancio D'esercizio 2008-2009. Principi, Struttura E Valutazioni. Con CD-ROM
50,00€
 Il Bilancio. Logica, Valutazioni E Relazioni Tra I Valori
63,00€
 Il Nuovo Bilancio D'esercizio
14,00€
 Il Bilancio D'esercizio: Lettura E Interpretazione
22,50€
 Il Bilancio D'esercizio 2010
35,00€
 Il Bilancio D'esercizio. Teoria E Casi
48,00€